La gestion fiscale des œuvres d’art et des bijoux de famille constitue un enjeu majeur pour les détenteurs de patrimoines culturels. Entre valorisation délicate et règles spécifiques en matière de droits de succession, naviguer dans ce domaine requiert une connaissance approfondie du cadre législatif actuel. Le présent article explore les mécanismes fiscaux essentiels liés à ces biens, afin d’optimiser leur transmission et leur conservation tout en évitant les écueils financiers.
La fiscalité liée aux œuvres d’art et bijoux de famille
La fiscalité des œuvres d’art et des bijoux de famille s’avère souvent complexe en raison de la diversité des régimes applicables selon les situations. Lors d’une cession, le vendeur doit considérer le régime des plus-values inscrit à l’article 150 VL du Code général des impôts (CGI). Ce dispositif prévoit un taux global de taxation de 36,2 %, combinant 19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux.
Un élément essentiel demeure l’application d’un abattement de 5 % par année de détention dès la deuxième année, qui conduit à une exonération totale après vingt-deux ans. Ce mécanisme valorise la conservation du patrimoine sur le long terme, encourageant les propriétaires à ne pas brader leurs biens culturels.
Plusieurs cas d’exonération sont à signaler : la vente d’œuvres d’une valeur inférieure à 5 000 euros, les transactions bénéficiant à un musée national ou les cessions opérées par des vendeurs domiciliés hors de France. Ces exonérations facilitent la mobilité et le partage du patrimoine culturel tout en évitant une pression fiscale excessive sur les échanges de faible valeur.
Pour la déclaration, le formulaire n° 2092-SD doit être dûment complété. Cela garantit une transparence fiscale et sécurise juridiquement le vendeur, sautant le risque d’une réévaluation par l’administration.
Les particularités des bijoux de famille dans la fiscalité du patrimoine
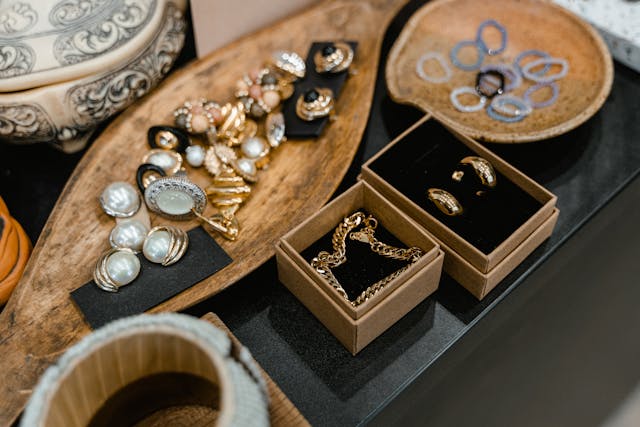
Les bijoux de famille possèdent une double valeur : affective et patrimoniale. Fiscalement, ils sont assimilés aux biens culturels et leur transmission requiert une attention particulière. Leurs caractères souvent uniques rendent leur évaluation patrimoniale plus délicate, nécessitant fréquemment l’intervention d’experts spécialisés.
La transmission des bijoux s’appuie sur les mêmes règles de taxation des droits de succession que pour les œuvres d’art, mais la valeur de ces bijoux peut fluctuer considérablement. Ainsi, les héritiers doivent anticiper une estimation rigoureuse pour prévenir d’éventuels litiges ou redressements. Dans certains cas, la transmission via un démembrement de propriété, notamment par la transmission de la nue-propriété tout en conservant l’usufruit, permet d’optimiser la fiscalité et de protéger la valeur affective des biens.
Analyser la fiscalité des œuvres d’art en cas de succession
La transmission des œuvres d’art et bijoux suppose une maîtrise du cadre fiscal des droits de succession. En effet, ces biens culturels sont soumis à une évaluation spécifique pour déterminer l’assiette imposable. L’article 1131 du CGI prévoit des règles précises pour évaluer la valeur vénale : recours au prix de vente publique dans les deux années suivant le décès, inventaire légal réalisé dans les cinq ans ou contrat d’assurance souscrit depuis moins de dix ans.
L’application de ces critères garantit une estimation conforme au marché, évitant ainsi les contestations lors d’un contrôle fiscal. Les héritiers peuvent de surcroît bénéficier d’exonérations substantielles lorsqu’ils font don des biens à l’État, dans le cadre de la loi sur les dations en paiement.
Ces mécanismes permettent non seulement une transmission « fluide » sur le plan fiscal, mais ils encouragent aussi la conservation des œuvres dans le patrimoine national. La transmission de titres et documents de haute valeur artistique ou historique bénéficie de ce dispositif, renforçant la dimension culturelle et patrimoniale de la donation.
Les exonérations pour favoriser la préservation du patrimoine culturel
Au-delà des règles d’évaluation, le législateur a instauré des exonérations destinées à préserver le patrimoine culturel. La dation en paiement, par exemple, permet aux héritiers de solder leurs droits de succession en remettant à l’État une œuvre ou un monument d’intérêt culturel. Cette modalité, encadrée par la loi Malraux, offre un allègement fiscal notable tout en enrichissant les collections publiques.
Il existe également des exonérations totales ou partielles en cas de transmission de monuments historiques. Le propriétaire doit respecter certaines conditions, comme conserver le bien au moins 15 ans, s’engager à l’ouvrir au public, et conclure une convention avec le Ministère de la Culture.
Ces mesures traduisent un équilibre entre intérêts des familles détentrices et impératifs patrimoniaux nationaux. Elles favorisent la sauvegarde des biens culturels tout en limitant la charge fiscale pesant sur les héritiers, permettant ainsi la conservation durable de ces joyaux.
Mettre en œuvre des stratégies d’optimisation fiscale pour la transmission
La transmission d’œuvres d’art et de bijoux de famille est un défi où la stratégie fiscale joue un rôle central. Afin de minimiser l’impact des droits de succession, plusieurs dispositifs sont à disposition des héritiers et donateurs avertis.
La donation-partage constitue une technique performante, car elle fige la valeur des biens au moment de la donation, limitant ainsi les effets d’une plus-value patrimoniale ultérieure. Cette méthode facilite la gestion successorale, anticipant cette phase délicate avec une évaluation précise.
La transmission en nue-propriété est un autre levier permettant d’alléger l’assiette fiscale. Par ce mécanisme, l’usufruitier conserve l’usage du bien tandis que la nue-propriété est transmise, ce qui réduit la valeur retenue pour le calcul des droits. Cette technique demande cependant un montage rigoureux et le suivi par un expert pour éviter les risques.
Enfin, la création de structures juridiques, telles que les sociétés civiles dédiées à la gestion des collections ou des monuments, permet de dissocier la détention juridique et la jouissance économique. Ce montage optimise la gestion collective et prépare la transmission dans un cadre fiscal avantageux.
Définir un plan patrimonial complet avec l’aide d’un professionnel
L’accompagnement par un notaire ou un conseiller en gestion de patrimoine spécialisé en fiscalité des biens culturels s’avère indispensable. L’expertise professionnelle offre une évaluation conforme aux exigences du marché et sécurise les démarches. La constitution d’un dossier complet avec des justificatifs d’estimation (rapports d’expertise, ventes publiques, inventaires) constitue un gage de sérénité, notamment en cas de contrôle de l’administration fiscale.
L’expert conseille également sur les conditions pour bénéficier des abattements et des exonérations, en tenant compte des liens familiaux et de la valeur du patrimoine. Cette vision complète garantit l’optimisation fiscale associée à la valorisation et protection du bien.
Explorer les méthodes d’évaluation patrimoniale des œuvres d’art et bijoux
Une évaluation patrimoniale rigoureuse conditionne la justesse de la fiscalité appliquée lors de la transmission. Les méthodes adoptées dépendent de la nature du bien : œuvres d’art ou meubles meublants.
Pour les œuvres d’art, la valeur vénale est généralement déterminée par le prix de vente publique réalisée dans les deux ans suivant le décès. À défaut, un inventaire officiel ou une valeur inscrite dans un contrat d’assurance récent peut être retenue. Ces critères encadrent la valorisation pour qu’elle reflète fidèlement le marché.
Dans le cas des bijoux de famille, dont la composition et l’histoire sont souvent complexes, l’intervention d’experts joailliers et d’art est requise. Cette estimation attentive tient compte des matériaux, de la provenance, et du caractère unique, évitant ainsi une sous-évaluation ou une surévaluation qui pourrait engendrer des conséquences fiscales ou patrimoniales préjudiciables.
Un tableau synthétique des critères d’évaluation illustre la diversité des approches :
| Type de bien | Méthode d’évaluation | Sources de référence |
|---|---|---|
| Œuvres d’art | Prix de vente publique | Ventes aux enchères, galeries, inventaire légal |
| Objets de collection | Expertise professionnelle | Rapports d’expertise, contrats d’assurance |
| Bijoux de famille | Expertise joaillière détaillée | Material, provenance, rareté, histoire familiale |
Assurer la transparence pour éviter les risques fiscaux
Un contrôle fiscal important repose sur la justification de la valeur déclarée. L’administration demande souvent des pièces complémentaires pour vérifier que l’évaluation corresponde aux prix du marché. Rassembler ces documents avant la succession ou la cession constitue une garantie pour les héritiers, évitant des redressements onéreux et des litiges longs.
Pour sécuriser efficacement la transmission de votre patrimoine et bénéficier d’un accompagnement juridique adapté à votre situation familiale et successorale, il est vivement recommandé de consulter un avocat compétent en droit civil et en droit de la famille.
